Kamatra már a legkorábbi társadalmakban is adtak kölcsönt, az ókori Róma politikai elitjében pedig szinte mindennapos foglalatosság volt a hitelezés. A világvallások többnyire elítélték az uzsorát, a gyakorlat azonban gyakran felülírta a tilalmakat: a középkori Európa legnagyobb hitelezői között kolostorokat találunk. A pénzügyi rendszer átalakulását végül a távolsági kereskedelem és a nagy földrajzi felfedezések gyorsították fel.
## Egy árvíz és az Egibi-ház felemelkedése
Mezopotámiában a jólét nagyrészt a víz közelségétől függött. Az Eufráteszhez közelebb fekvő földeken nagyobb termést lehetett elérni, kevesebb munkával, míg a távoli birtokok hátrányban voltak.
Az Egibi család földje nemcsak messze feküdt a folyótól, hanem egy olyan magaslaton is, ahová nem lehetett csatornát vezetni. Kr. e. 716-ban azonban az Eufrátesz kiöntött, elsöpörte Babilon öntözőrendszerét, elárasztotta a folyóhoz közeli földeket, és megsemmisítette azok termését. Az addig szegény Egibik földje viszont épen maradt, és abban az évben rendkívüli termést hozott.
A családfő, Sula gabonát adott kölcsön a bajba jutott szomszédoknak. Egy zsákért a következő aratás után kettőt kellett visszaadniuk. A nélkülözők elfogadták a feltételeket, hiszen még így sem volt biztos, hogy Sula készlete mindenkinek elegendő lesz. Innen indult az ókori Babilon egyik legismertebb hiteleződinasztiájának története. Ügyleteikről az adósokkal kötött, agyagtáblákon fennmaradt szerződések tanúskodnak.
Sula és számos utóda sikeres hitelezőnek bizonyult. Sula emellett közvetítőként állami tulajdonú rabszolgákat adott bérbe magánszemélyeknek, vagyis a felesleges állami munkaerőt irányította át a magángazdaságba.
Az egyik fennmaradt tábla Kr. e. 685-ből származik. Három évvel később az asszírok elpusztították Babilont, az Egibi-ház további sorsa pedig ismeretlen.
## A kölcsön és az adósrabszolgaság ősi világa
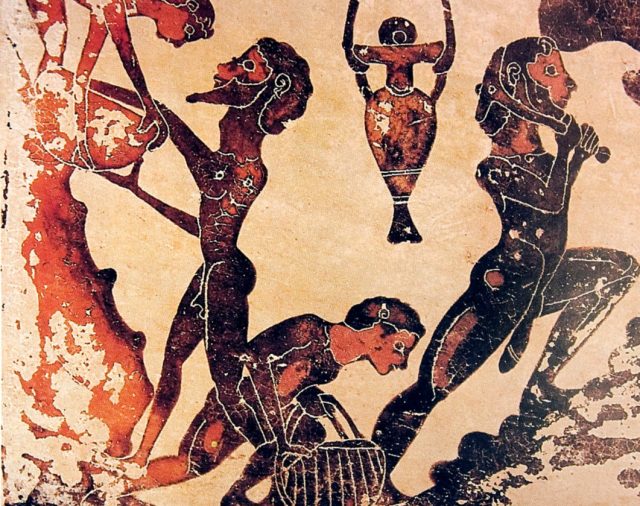
A kamatos kölcsön jóval régebbi Babilonnál. A történészek szerint nagyjából egyidős a szervezett emberi együttéléssel: mindig voltak, akiknek feleslegük keletkezett, és olyanok is, akik rászorultak erre.
A földművesek gabonát, az állattartó közösségek jószágot adtak kölcsön. Az utóbbit szaporulattal együtt kellett visszaszolgáltatni. Idővel egyesek hatalmas nyájakat és vagyont halmoztak fel, míg mások az adósrabszolgaság határára kerültek, majd elvesztették szabadságukat. A fennmaradt szerződésekből súlyos családi tragédiák rajzolódnak ki: nemcsak az adós, hanem hozzátartozói, köztük gyermekei is rabszolgaságba kerülhettek.
Nem véletlen, hogy a legrégebbi ismert törvények a testi épség, a gyilkosság, az erőszak és egyes tabuk mellett a tulajdonvitákkal, valamint a hitelezők és adósok viszonyával is foglalkoztak. Hammurapi törvényoszlopától a későbbi jogszabályokig újra és újra megjelent az adós felelősségének és a hitelező kártalanításának kérdése.
Az uzsorásokat általában gyűlölték: olyan haszonlesőkként tekintettek rájuk, akik a szomszédok vagy rokonok bajából húznak hasznot. Az uralkodók ezért időről időre megpróbálták törvényekkel enyhíteni az adósok kiszolgáltatottságát. Salamon királynak tulajdonítják azt a szabályt, amely szerint az adós vagyonával felelt, személyes szabadságával azonban nem. Földjén kőoszlop jelezte, hogy a birtokot a hitelező kezeli. A görögök az ilyen jelzést hypothekénak, vagyis zálognak nevezték; ebből ered a „hipotéka” szó.
## Mit mondtak a vallások a kamatról?
Az uzsora egyetlen nagy világvallás számára sem volt közömbös. A buddhizmus nem adott rá közvetlen választ, bár az aszkézis eszménye eleve háttérbe szorította a vagyon gyarapításának kérdését.
A judaizmus megtiltotta, hogy valaki kamatot szedjen saját közösségének tagjaitól, idegennek azonban engedélyezte a kamatos kölcsönt. Ez nem szüntette meg a közösségen belüli hitelezést: a kölcsönért időnként nem közvetlen kamatot, hanem árut vagy további szolgáltatást kértek. A Második Törvénykönyv e rendelkezéseit a Jeruzsálem Kr. u. 70-es római pusztítása után szétszóródott zsidó közösségek is követték. Később e szabályokra is hivatkozva üldözték a zsidókat Keleten és Nyugaton.
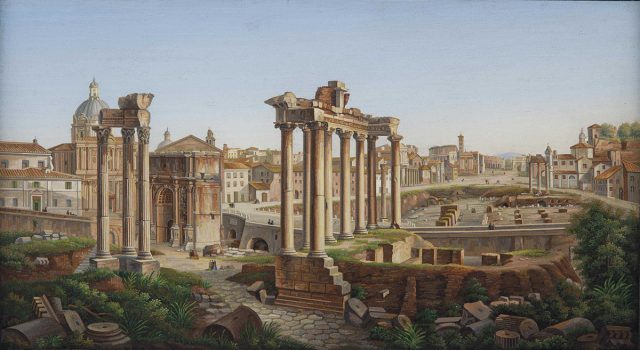
A kereszténység az egyenlőség üzenetével gyorsan terjedt a szegények körében, és élesen bírálta az uzsorát. Ez látványosan eltért a késő köztársasági Róma gyakorlatától, ahol minden társadalmi réteg részt vett a hitelezésben. Junius Brutus azzal dicsekedett, hogy 48 százalékra adott kölcsönt Kappadókia királyának, holott ez viszonylag mérsékelt kamatnak számított: a 75 százalék fölötti üzleteket is sikeresnek tartották. Caesar, Crassus, Sulla, Lucullus és még a szegények jogaiért fellépő Gracchus fivérek is hiteleztek. Polübiosz szerint a gazdagoktól a szegényekig egész Róma lelkesen fektetett ilyen ügyletekbe; aki jól választott adóst, nyert, aki fizetésképtelennek adott pénzt, tönkremehetett.
A keresztény egyház nem azonnal indított átfogó harcot a kamatszedés ellen. A 325-ös niceai zsinat ugyan megtiltotta a papságnak, hogy kamatot szedjen, az igazi fellépés csak akkor erősödött meg, amikor a kereszténység Nyugaton uralkodó vallássá vált. A tilalmak azonban kiskapukat teremtettek. A középkori Európa legnagyobb hitelezői között éppen kolostorok voltak, miközben a hitelterhek miatti elszegényedésért gyakran a zsidókat tették felelőssé.
Az iszlám még egyértelműbben fogalmazott: a Korán ribának nevezi és súlyos, jóvátehetetlen bűnként tiltja az uzsorát. Mohamed idején a társadalmat túlzott eladósodottság és rengeteg rossz adósság terhelte, a kamatok pedig elérhették a 300–400 százalékot. Ezért később gyakran az arábiai zsidókat hibáztatták, jóllehet a legnagyobb hitelezők Medina és Mekka előkelő családjai voltak.
A kamat tilalma ugyanakkor nem jelentette a pénzügyi tevékenység teljes elutasítását. Mohamed tapasztalt kereskedőként tudta, hogy az áru megvásárlásához tőke kell. Olyan megoldást támogatott, amely a mai befektetéshez hasonlítható: a finanszírozó és a vállalkozó nemcsak a bevételen, hanem a kockázaton is osztozott.
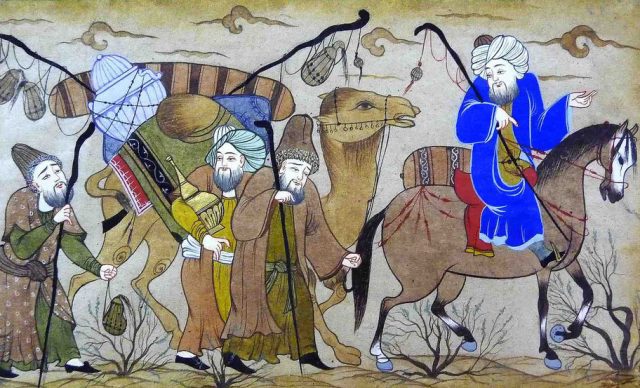
Ez a középkorban kirád néven terjedt el. A résztvevők összeadták a kereskedelmi vállalkozáshoz szükséges pénzt, például karavánáru vásárlására vagy nagy tételben beszerzett termékek kiskereskedelmi értékesítésére. A tőkét egy ügynök kezelte, aki befektetőket keresett, és rendszerint több ügylet között osztotta meg a pénzt. Siker esetén a nyereséget a befektetések arányában osztották fel. Ha a veszteség meghaladta az előre rögzített mértéket, az ügynök saját vagyonával felelt; ellenkező esetben a befektetők viselték a szokásos üzleti kockázatot.
Ez jól működött a rövid távú karavánkereskedelemben, ahol a kockázat és a haszon egyaránt nagy volt. Hosszabb ipari beruházások finanszírozására azonban kevésbé alkalmas: ezekhez tartósan lekötött tőke kell, a vállalkozó pedig siker esetén nem feltétlenül akar tulajdonrészt vagy nyereséget átengedni. Elképzelhető, hogy ez is hozzájárult a Nyugat és Kelet későbbi ipari különbségéhez, de ebben nincs egységes álláspont.
A vallási kritikák közös alapja az volt, hogy erkölcstelen hasznot húzni valamiből anélkül, hogy az ember munkát végezne érte. Ez viszont ütközött a pénz és az árucsere szerepéről később kialakult kapitalista felfogással.
Az ortodox kereszténység sem járt külön úton. Már 1274-től vizsgálni kellett, hogy a papi szolgálatra jelentkezők vétkesek-e paráznaságban, gyilkosságban, erőszakban vagy uzsorában. A gyakorlatban mégis az ortodox kolostorok is az ország legnagyobb hitelezői közé tartoztak egészen a forradalomig, akárcsak nyugati katolikus társaik.
## Mikor virágzott fel a hitelezés?
Az uzsora ott és akkor terjedt gyorsan, ahol a befektetett pénz valóban hasznot hozhatott. A nagy, vámoktól és határoktól kevésbé tagolt térségek, a biztonságos kereskedelmi utak és a hatalom támogatása fellendítette az árucserét, ez pedig hiteligényt teremtett. Ezért hasonlíthatott Róma egy hatalmas tőzsdére, és ezért születhetett meg az iszlám világban a kirád.
Különösen jövedelmező volt olyan áruk szállítása, amelyek értéke a termőhelytől távolodva tíz- vagy akár százszorosára nőtt. A fűszerek ideálisak voltak: sok közülük vadon termett, ezért származási helyén szinte semmibe sem került, kis helyen elfért, nehezen romlott, távol pedig mesés árat lehetett kérni érte. Az ilyen üzletekhez megérte hitelt felvenni. Ha azonban új határok jelentek meg, vagy veszélyessé váltak az utak, a kereskedelem és vele együtt a hitelkereslet is visszaesett.
## Aquinói Tamás és az idő ára
Aquinói Tamás a 13. században úgy érvelt, hogy aki meghatározott időre, kamatra ad pénzt, az valójában az időért kér fizetséget. Az idő azonban Istené, ezért eladása súlyos bűn.
A gondolat ma ingatagnak tűnhet, a középkori ember tapasztalatával azonban összhangban állt. A gazdagság fő forrása a mezőgazdaság volt, ehhez pedig föld és az azt megművelő népesség kellett. A gazdaságok nagyjából ugyanazokat az élelmiszereket termelték, hasonló szerszámokat, szöveteket, edényeket és fegyvereket használtak. A kereskedelmi utak megszervezése drága és kockázatos volt, a távoli piacokon pedig rendszerint ugyanazok az áruk várták a kereskedőt, mint otthon. Csekély haszonért kellett hajókat vagy szekereket felszerelni, ellátmányt és fegyveres kíséretet biztosítani.
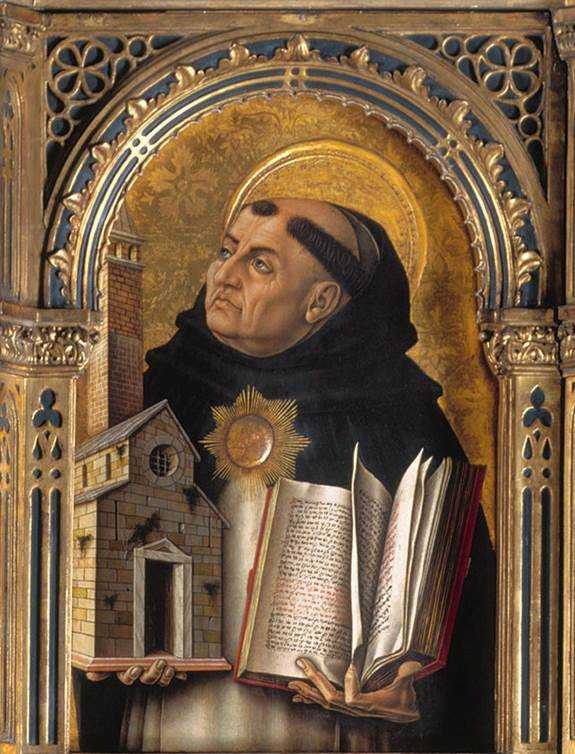
Ebben a világban a kölcsönt ritkán lehetett úgy befektetni, hogy magától növekedjen. Száz érme felvétele után egy évvel százötvenet kellett visszaadni, miközben a föld nem termett többet pusztán attól, hogy a gazda hitelhez jutott. A kamat így valóban az eltelt idő árának látszott.
Kölcsönre ennek ellenére mindig szükség volt, főként rossz termés idején. Akadtak ugyan jövedelmező kereskedelmi ügyletek is: a holland és a Hanza-kereskedők sót, fát, sózott heringet és szárított halat forgalmaztak. Ezeket gyakran közösen finanszírozták, és a nyereséget, illetve a veszteséget a befizetett részesedés alapján osztották meg. Egy kereskedőnek lehetett például kétötöd része az egyik, három tizenegyed része a másik, négy kilenced része pedig egy harmadik hajóban. Így egyetlen kudarc nem vitte el teljes vagyonát.
Hasonló elven finanszírozták a hollandiai földek lecsapolását is: a társak összeadták a pénzt, az új földekből származó bevételen pedig osztoztak. Ha egy kereskedőnek nem volt elég saját tőkéje, olyan kamatú kölcsönt keresett, amelyet a várható haszonból még ki tudott fizetni.
Gyors pénzre a háborúkhoz is szükség volt. A területszerzés jövedelmező vállalkozás lehetett, ugyanakkor hatalmas kockázattal járt. A hitelezők nemigen mondhattak nemet az uralkodóknak, ezért magasabb kamattal próbálták ellensúlyozni a veszélyt.
## Kolostorok, templomosok és zsidó zálogházak
A középkor legnagyobb hitelezői közé a kolostorok tartoztak. A hívők nagy bizalommal fordultak a szerzetesekhez, ezért még a magas kamat sem feltétlenül riasztotta el őket. A szerzetesek azzal nyugtatták magukat, hogy mindez Isten dicsőségét szolgálja, bűneikért pedig később vezekelhetnek.
Jelentős pénzügyi szereplő lett a templomos rend is, amely egyszerre volt katonai és gazdasági szervezet. Fegyveres ereje védelmet adott a betéteknek, fegyelme pedig pontos ügyintézést biztosított. Nem foglalkozott kis adósokkal, inkább földbirtokosoknak hitelezett, a kolostorokénál alacsonyabb kamattal, de magas fedezet mellett. Elterjesztette a váltókat, szigorú nyilvántartást vezetett, és Európában, illetve a Közel-Keleten fiókhálózatot működtetett.
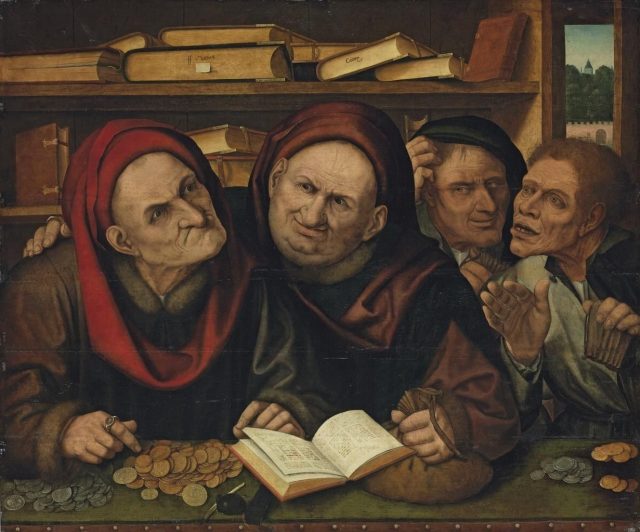
Hercegek és királyok tartoztak a templomosoknak. A rend a hadjáratra induló főurak vagyonát is kezelte, ami nem volt mellékes egy olyan korban, amikor sokan nem tértek vissza a háborúból. Legendás gazdagságuk végül felkeltette a francia király és a pápa étvágyát. Meghamisított perben máglyahalálra ítélték a rend vezetőit, vagyonukat pedig elkobozták. A francia király azonban csak töredékét kapta annak, amire számított, ebből születtek később a templomosok elrejtett kincseiről szóló történetek.
A hitelezés harmadik fontos szereplői a zsidó pénzkölcsönzők voltak. Saját hitsorsosaiknak ők sem adhattak kamatra pénzt, más vallásúaknak viszont igen. Tevékenységüket gyakran banknak nevezik, de valójában inkább zálogházként működött: fedezet nélkül nem adtak pénzt. A jogfosztott helyzetben élő zsidók számára a zálog jelentette az egyik kevés biztosítékot.
Egy csalás nemcsak az elkövetőt, hanem az egész közösséget veszélybe sodorhatta. A pogromok, kiűzetések és az uralkodók által meghirdetett „adósságelengedések” nem voltak ritkák, ürügyet pedig könnyen találtak rájuk. A jó hírnév sem szüntette meg a zsidókkal szembeni ellenséges hozzáállást, noha szolgáltatásaikra állandó igény mutatkozott.
## Firenze bankárai és az első nagy pénzügyi összeomlás
A nagy földbirtokosok és különösen a királyok jó ügyfélnek látszottak: folyamatosan pénzre volt szükségük háborúra és reprezentációra. Itáliában a dogmák kevésbé akadályozták a gazdasági életet, miközben Velence és Genova — mellettük Amalfi, Pisa, Ancona és Dubrovnik — a levantei kereskedelemből gazdagodott. A firenzei kereskedőházak közvetítőként kapcsolták össze az itáliai tengeri kereskedőket Nyugat-Európával, és a champagne-i vásárokon pénzt, ismertséget és jó hírnevet szereztek.
Mivel kamatot hivatalosan nem lehetett felszámítani, a szerződések késedelmi bírságot rögzítettek. A lejáratot és a büntetés összegét írásba foglalták, majd szóbeli megállapodás alapján a pénzt csak a határidő utáni napon vették át — természetesen a bírsággal együtt. Ez a megoldás mindenkinek megfelelt, az egyháznak is, amely maga is hitelezett és kölcsönt vett fel, miközben a pápák időről időre szigorították a kamatszedés büntetését.
A 13–14. században lombardiai és toszkán pénzemberek Európa nagyvárosaiban nyitottak irodákat. A legerősebb firenzei kereskedőházak, a Bardi és a Peruzzi, az angoloknak és a franciáknak is hitelezve lényegében a százéves háborút finanszírozták.
A válság 1340 körül mélyült el, amikor Firenze környékét pestis és rossz termés sújtotta. A köztársaság 15 százalékos államkötvényeket bocsátott ki. Ez normális körülmények között nem lett volna különösen vonzó, hiszen a kereskedelmi befektetések akár 17 százalékot is hozhattak, ám a járvány és az éhínség idején felértékelődött. A Bardi és a Peruzzi 8 százalékot hozó értékpapírjainak tulajdonosai tömegesen váltottak az állami kötvényekre, és visszakövetelték pénzüket.
A bankároknak nem volt elegendő készpénzük, ezért III. Eduárd angol királytól követelték tartozásai rendezését. A franciaországi villámháború kudarcával küzdő uralkodó egyszerűen megtagadta a fizetést. A firenzei cégek nem kényszeríthették erővel Angliát teljesítésre.
A Peruzzi 1343-ban, a Bardi 1346-ban jelentett csődöt, miután sikertelenül próbáltak firenzei hatalomátvételt szervezni. Összeomlásukat dominóhatás követte: előbb kisiparosok és parasztgazdaságok, majd kereskedők és kereskedőházak kerültek bajba, később a Nápolyi Királyság, a pápai udvar, Ciprus, végül számos kisebb és nagyobb uralkodó is. A pestis és az egymást követő rossz termések tovább rombolták a születőben lévő európai pénzügyi rendszert.
## A San Giorgio Bank és Genova átalakulása
A talpra állás hosszú időt vett igénybe. Genovában 1407-ben a pénzváltók helyi társulása létrehozta a San Giorgio Bankot. Az intézmény idővel olyan erőssé vált, hogy gyakorlatilag Genova gyarmatait, köztük a fekete-tengeri birtokokat is igazgatta, és több mint harminc éven át szembeszállt az oszmán terjeszkedéssel a térségben.
A bank kereskedelmi expedíciókat finanszírozott, és megérte azt a korszakot, amikor a hitel iránti kereslet ugrásszerűen megnőtt. Miután Genova kiszorult a legfontosabb kereskedelmi útvonalakról, a San Giorgio Bank a város átalakulásának jelképévé és bázisává vált: a kereskedelmi tőke pénzügyi tőkévé alakult, a genovaiak pedig részt vettek a vezető óceáni expedíciók finanszírozásában.
## Magellán útja megváltoztatta a pénzről alkotott képet
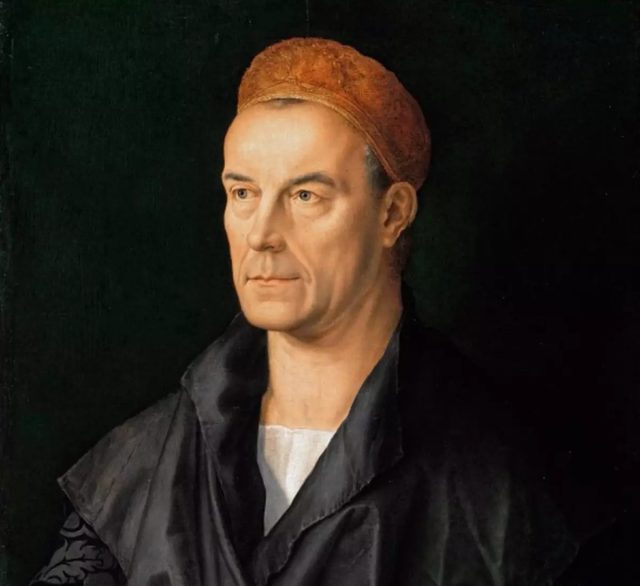
Itália sokáig kivételnek számított. Európa zárt gazdaságaiban nem önmagában az uzsora jelentette a fő problémát, hanem az, hogy a felvett pénzt többnyire nem lehetett jövedelmezően befektetni. A hitel nem növelte érdemben a bevételt.
A nagy földrajzi felfedezések után ez megváltozott. Kiderült, hogy kölcsönből olyan vállalkozásokat lehet indítani, amelyek bevétele nemcsak a tőkét és a kamatot fedezi, hanem jelentős nyereséget is termel.
Magellán expedíciója például öt hajóval és 277 fős legénységgel indult, és 8 751 125 maravédibe került a spanyol koronának. Mindössze egy hajó tért vissza 18 tengerésszel, az út nyeresége mégis meghaladta a 300 százalékot. A haszon legnagyobb része az augsburgi Fugger kereskedőházhoz került, amely a Habsburgokon keresztül finanszírozta az előkészületeket.
Aquinói Tamás tétele ekkor elveszítette korábbi erejét. A kölcsön már nem egyszerűen az idő „eladásának” tűnt, hanem olyan tőkének, amelyből az adós a kamaton felül maga is profitálhatott. Az új gazdasági körülmények lehetővé tették a régi dogmák felülvizsgálatát.
A protestantizmus is átformálta a pénzkereséshez, a fejlődéshez és a növekvő személyes igényekhez való viszonyt. Ez a szemlélet nemcsak a különböző protestáns irányzatokat, hanem a katolikusokat, köztük a legortodoxabb híveket is érintette.
Ezzel új korszak kezdődött. A pénzügyi tőke kilépett az árnyékból, és nehézségek, válságok, próbálkozások és tévedések közepette létrejöttek a törvényesen működő bankok. Megszületett az a gazdasági világ, amelyben a pénz maga is pénzt termel.